A corrida pelo ouro branco: o lítio
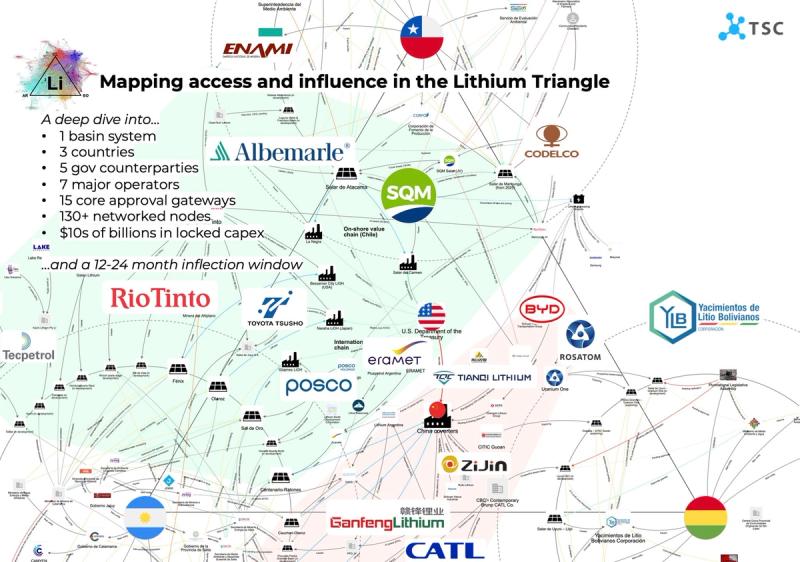
O Triângulo do Lítio é a maior reserva de lítio ainda inexplorada do mundo, com mais de 50% dos recursos globais, mas apenas ~28% da produção.
Essa oferta em crescimento está hoje nas mãos de apenas 7 grandes operadoras: SQM, Albemarle Corporation e Rio Tinto no Chile + Rio, Eramet, POSCO HOLDINGS, Ganfeng Lithium LATAM e Zijin Mining Group na Argentina.
Mapeamos as redes de stakeholders que definem o futuro da transição para a energia limpa. O setor está em um ponto de inflexão:
1. O lítio está puxando um capex expressivo enquanto o upstream se consolida.
✅ A Rio Tinto gastou mais de US$ 10 bi nos últimos três anos. A Ganfeng gastou mais de US$ 3 bi e a Albemarle, mais de US$ 2 bi.
✅ A exploração segue avançando, com dezenas de projetos em carteira.
✅ Os preços estão se recuperando, mas seguem voláteis. Eles vão definir os prazos de retorno e o apetite por exploração.
2. As tensões geopolíticas estão dividindo o mercado em dois.
✅ As regras do Tesouro dos EUA sobre entidades estrangeiras de preocupação (FEOC) entram em vigor em 25 e dividem a cadeia de valor em duas. ✅ Nova capacidade de conversão está entrando em operação na UE e na América do Norte, o que enfraquece o atual gargalo chinês. ✅ A consolidação do upstream desloca o poder de negociação a favor das mineradoras. Isso sustenta os preços e cria um ‘prêmio de elegibilidade’ para destinos limpos.
3. O Triângulo é o exemplo clássico das variáveis de risco acima do solo.
✅ Água e consentimento funcionam cada vez mais como custo de capital.
✅ As aprovações locais são complexas, sensíveis e cada vez mais coletivas. Elas migram para avaliações por bacia inteira, e não por projeto.
✅ Brasil e Peru estão aprendendo as lições. Seus projetos em rocha dura podem transformar o Triângulo em um Pentágono.
Nos próximos 12 a 24 meses, a vantagem competitiva vai depender de uma gestão de stakeholders de nível mundial. Mas as operadoras investiram pouco em suas ferramentas.
Baixe uma versão exclusiva em alta resolução que inclui os mais de 130 nós interligados e as variáveis ‘soft’ (mas existenciais) que acompanhamos.